哪些税收、费用不计入进口货物完税价格?——税务登记代理视角下的实务解析
在进口货物完税价格的确定过程中,企业常常关注哪些成本需要计入、哪些可以合法扣除。《中华人民共和国海关审定进出口货物完税价格办法》对此有明确规定。对于委托税务登记代理办理进口涉税事宜的企业而言,准确理解“不计入完税价格”的税收与费用项目,既是合规申报的基础,也是降低税负成本的关键。
一、完税价格的基本逻辑
进口货物的完税价格,以成交价格为基础,并按照法定项目进行调整。也就是说,并非买方支付的每一笔款项都要计入完税价格。法律设定了一系列“应计入”和“不计入”的调整项目,目的在于使完税价格真实反映货物的实际价值。卖方收取的某些税款、费用,如果本身与货物价值无关,或者属于进口后发生的支出,依法可以从完税价格中排除。
二、依法不计入完税价格的主要税收、费用
根据现行规定,下列税收、费用不计入完税价格:
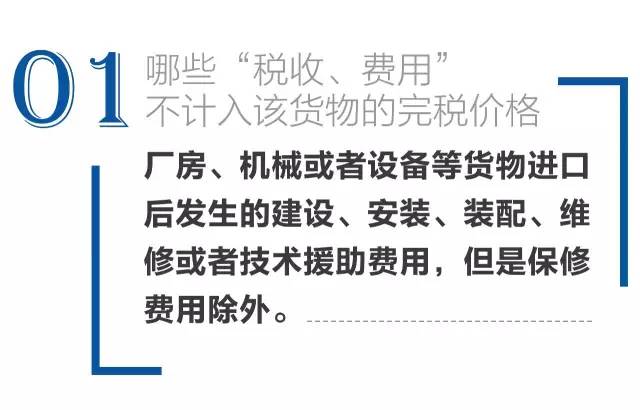
- 厂房、机械、设备等货物进口后进行基建、安装、装配、维修和技术服务的费用。但这些费用须与货物实付或者应付价格区分开来,如果无法区分,则不得扣除。
- 货物运抵境内输入地点起卸后的运输及其相关费用、保险费。即进口后的国内运输、保险支出不构成完税价格的组成部分。
- 进口关税、进口环节海关代征税及其他国内税。这些税款本身以完税价格为计税基础,自然不能反过来计入完税价格,否则会形成循环计税。
- 为在境内复制进口货物而支付的费用。
- 境内外技术培训及境外考察费用。
- 符合条件的利息费用。买方为购买进口货物而融资所产生的利息,在书面融资协议、利息费率不高于正常水平等条件满足时,可以不计入完税价格。
- 卖方或买方独立支付的佣金(买方佣金)。买方佣金不属于向卖方支付的价款,依法可以不计入;但卖方佣金应计入完税价格,企业需注意区分。
三、实务中的常见误区
在税务登记代理服务中,我们发现企业容易出现两类错误:一是将本应计入的卖方佣金、特许权使用费等漏报,导致后续被海关追征税款及滞纳金;二是将无法与货价区分的安装调试费强行扣除,因缺乏合同、发票等区分证据而被海关否定。需要强调的是,“不计入”并非企业可以随意主张,而是要有合同条款、单独列明的发票金额等证据支撑。对于混合支付的款项,若无法合理拆分,海关有权整体计入完税价格。
四、税务登记代理的专业价值
税务登记代理机构在处理进口涉税事务时,可以帮助企业梳理采购合同、发票、运保费凭证及融资协议,识别哪些税费项目符合不计入条件,并在报关申报环节准确填列。代理人员可协助企业建立进口成本台账,区分货价、运保费、佣金、安装费、技术费等不同性质支出,避免申报不实风险。对于涉及特许权使用费、援助销售等复杂情形的,代理机构还可结合海关预裁定等制度,提前明确完税价格构成。
准确界定不计入完税价格的税收与费用,既需要熟悉法规条文,也需要结合交易实质进行证据管理。企业在依托税务登记代理办理相关事项时,应当主动提供完整交易资料,与代理机构共同做好完税价格的合规审核,从而在合法前提下优化进口税负、防范税务风险。
如若转载,请注明出处:http://www.jszacct.com/product/51.html
更新时间:2026-10-24 19:04:46