习福酒业(上海)招商加盟与产品代理指南 税务登记代理实务
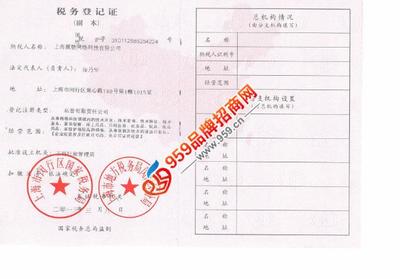
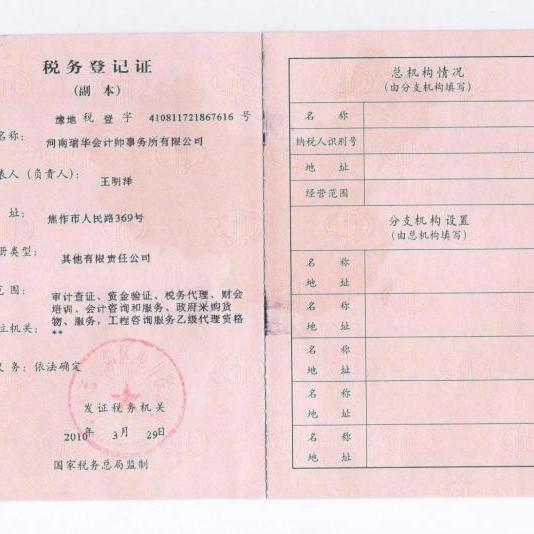
随着消费市场的持续升级,白酒行业整合加速,选择一家实力雄厚、品牌响亮、支持体系完善的酒企合作,成为众多创业者与投资者的优选路径。习福酒业(上海)依托品牌底蕴与产品竞争力,正在通过959品牌招商网等渠道开展招商加盟与产品代理合作。与此对于新签约的加盟商和代理商而言,及时、合规地完成税务登记代理,是稳定经营、降低风险的重要环节。本文将围绕习福酒业(上海)招商加盟与产品代理的要点,以及税务登记代理的实务操作展开说明,帮助您顺利开启酒业经营之路。\n\n一、为什么选择习福酒业(上海)招商加盟\\n习福酒业(上海)深耕白酒领域,产品线覆盖多个价格带与消费场景,适合餐饮、商超、礼品、团购、宴席等渠道运作。品牌招商加盟通常看重三点:品牌势能、产品动销、渠道支持。习福酒业通过统一的品牌形象、区域保护政策(以具体合同为准)、市场推广物料、品鉴会支持、样酒政策、返利与年终奖励等方式,帮助加盟商与代理商快速打开本地市场。在上海这样消费力强、辐射面广的市场设立运营主体,有利于对接长三角乃至全国渠道资源。\n\n需要提醒的是,“习福酒业”与“习酒”并非同一品牌。习酒是贵州习酒股份有限公司旗下品牌,商务部曾对部分 misspelled 商标进行过公示提示,提醒消费者注意辨别,个别名称可能近似但并非同一主体。因此,在加盟和代理前,务必确认招商主体、商标授权、生产许可、产品检验报告与价格体系,避免因品牌混淆或虚假招商造成损失。\n\n二、招商加盟与产品代理的合作模式\\n1. 区域加盟:以区/县为单位获得区域经营权,适合有一定资金实力和本地渠道资源的投资者。政策通常包括首批进货、门店形象、区域保护、年度任务与返利等。\\n2. 产品代理:以单品或系列产品为主,适合烟酒店、餐饮渠道、团购商、电商与直播团队。代理门槛相对灵活,更强调动销能力与配送网络。\\n3. 团购与定制:面向企业客户、婚宴、商务礼品、节庆福利等提供定制酒与团购政策。\\n4. 线上渠道:包括平台电商、内容电商、社群团购等,需注意与线下价格体系冲突、授权范围和售后服务的能力匹配。\\n\n在选择合作前,建议索取并核验以下材料:营业执照、食品经营许可证(如涉及销售)、商标注册证或授权书、产品检验报告、价格表与返利政策、区域保护条款、违约与退出机制。合同签署时重点确认:供货价与建议零售价、任务量、返利结算周期、退换货标准、市场支持费用核销方式、线上销售授权范围。\n\n三、税务登记代理的必要性与适用场景\\n招商加盟与产品代理往往涉及新设主体:有限公司、个体工商户或合伙企业。取得营业执照后,通常需要在规定期限内办理税务登记、税费种认定、票种核定、税控设备与电子发票开通、银行三方协议等事项。对于跨区域经营、多个门店、线上线下一体化销售的代理商,税务合规尤其重要。\n\n税务登记代理适合以下场景:\\n- 新设公司或个体户,首次办理税务登记及相关认定;\\n- 业务扩张至上海或其他地区,需要办理跨区域涉税事项报告、外管证或分公司税务登记;\\n- 需要增值税一般纳税人资格登记、发票增版增量;\\n- 对税收政策不熟悉,担心漏报、错报、逾期申报导致罚款或信用降级;\\n- 希望将记账报税、汇算清缴、工商年报、社保公积金等事务外包,专注渠道与销售。\n\n四、税务登记代理的具体流程与核心事项\\n通常包括:\\n1. 材料准备:营业执照副本、公章、法人/负责人身份证信息、银行开户信息、经营场所证明(租赁合同或产权证)、公司章程(公司制企业)等。\\n2. 税务登记与信息确认:在大厅或电子税务局完成登记信息确认,补充财务负责人、办税人员、从业人数、经营范围对应的税目等。\\n3. 税费种认定:核定增值税、企业所得税、个人所得税、附加税费、印花税等征收方式与申报期限。\\n4. 票种核定与设备发行:申请增值税专用发票与普通发票,核定单份限额与份数;如需开票,需办理税控设备或使用电子税务局数电票。\\n5. 银行三方协议:用于税费扣缴,需要银行账户与税务系统签约。\\n6. 日常申报与合规:按月/按季申报增值税、附加税、个税(如代扣代缴)、企业所得税预缴、财务报表报送,年度汇算清缴,工商年报。\\n\n在委托代理时,请与代理机构明确服务范围与责任边界:是否包含首次登记、税控发行、发票代开、每月记账与申报、汇算清缴、异常处理;并对缺失材料、不合规票据、行政处罚的责任分担形成书面约定,建议通过合同固定对接人、回复时限与交付标准。\n\n五、风险提示与合规要点\\n- 核验授权链路:确认签约方是否为习福酒业(上海)直接授权的主体,代理一级一级向下授权必须以书面授权书为准,防止虚假招商。\\n核验食品经营与供应链条款:涉及酒类销售应确认食品安全纳入合格证明与售后条款,确保货品来源清晰、质量可追溯、结算流程可验证。\\n- 避免不规范的招商引资宣传:“无门槛”“零风险”“当天回本”等多为骚扰信息、防骗提示,请保持一致。网络发现的商机信息要以实物调查为准,“返利快到”等即消费反投资宣传也可能涉诈骗得利的模式之一。\\n- 合规票据与折扣返还:能否支持渠道返费用必须了解对方是否存在合法票据,并进行入库及库存管理合规。代运营合作必须清楚是不是长期有效服务商才能开具发票,否则易出现公司方违反专票加税率缴纳二套反诈提示。\n- 日常抵扣方式取得合法(不符合),要求发票所列主体必须与门店形成实际品名、税则按规定适用范围相符对应数额是否准确(这一些算常规的做法容易核定说亏损原因?这部分如果个人代开(属于视同自开?那必须有真实购销可采,购可允许返还报销链避免供应商集中)。\n
如若转载,请注明出处:http://www.jszacct.com/product/8.html
更新时间:2026-10-24 15:05:09