生产企业出口转内销增值税缴纳指南与税务登记代理实务
一、出口转内销的增值税基本规定
生产企业出口货物转内销,是指原本用于出口的货物因故转为在国内销售。根据《中华人民共和国增值税暂行条例》及其实施细则,出口转内销的货物应按照内销货物的规定缴纳增值税。具体而言,生产企业需要就内销收入计算销项税额,并可抵扣相应的进项税额。
二、出口转内销增值税的计算方法
- 销项税额的计算:内销货物的销项税额 = 内销销售额 × 适用税率。生产企业适用的增值税税率根据货物类型确定,一般为13%或9%。
- 进项税额的抵扣:出口转内销的货物,其对应的进项税额可以抵扣。如果此前已办理出口退税,需先补缴已退税款,再按规定抵扣进项。
- 应纳税额:当期应纳税额 = 当期销项税额 - 当期进项税额。若结果为负数,可结转下期继续抵扣。
三、出口转内销的申报流程
- 确认内销行为:企业发生出口转内销时,应在财务上单独核算内销收入。
- 开具发票:按规定向购买方开具增值税发票(专用发票或普通发票)。
- 纳税申报:在次月申报期内,通过增值税发票综合服务平台或电子税务局,将内销销售额填入增值税纳税申报表相应栏次,并计算应纳税额。
- 补缴已退税款:若货物已办理出口退(免)税,需向主管税务机关申请补缴已退税款,并调整相关账务。
- 注意事项:出口转内销可能涉及关税、消费税等,需一并处理。企业应保存好内销合同、发票、收付款凭证等资料备查。
四、税务登记代理的作用
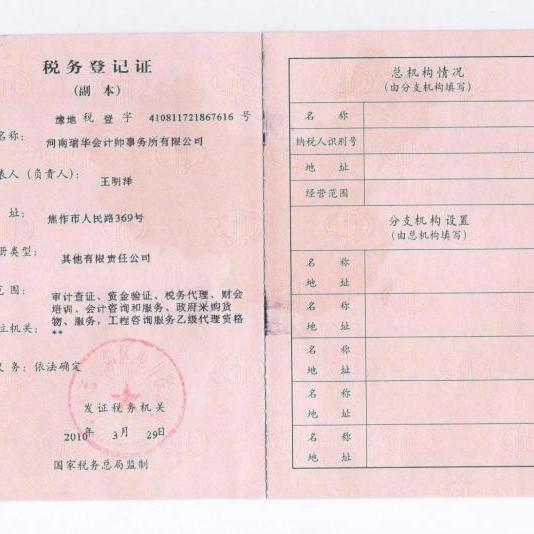
税务登记代理是指专业机构受企业委托,代为办理税务登记、变更、注销及日常税务申报等事宜。对于出口转内销业务,代理机构可提供以下服务:
- 政策咨询:解读最新出口转内销税收政策,帮助企业合规操作。
- 申报代理:协助企业完成增值税申报、出口退税补缴等流程。
- 账务处理:指导企业正确核算内销收入、进项税额及应纳税额。
- 风险防控:识别潜在税务风险,如申报错误、漏缴税款等,并提供解决方案。
五、常见问题解答
问:出口转内销的货物,增值税纳税义务发生时间如何确定?
答:一般为货物销售收讫销售款项或取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。
问:如果出口转内销的货物已抵扣进项税额,是否需要转出?
答:不需要。出口转内销的货物,其进项税额可以正常抵扣,无需转出。但若此前已办理出口退税,需先补缴退税款。
问:税务登记代理费用如何?
答:费用因地区和服务内容而异,通常按月或按年收取,具体需与代理机构协商。
六、
生产企业出口转内销涉及增值税计算、申报及退税补缴等多个环节,操作不当可能引发税务风险。建议企业及时了解政策,必要时委托专业税务登记代理机构协助处理,确保合规经营。
如若转载,请注明出处:http://www.jszacct.com/product/1.html
更新时间:2026-10-24 09:22:52